Das Haushaltsbuch: Der einfachste Weg, dein Geld zum ersten Mal wirklich zu sehen
Im Studium musste ein winziger Studienkredit reichen. Es ging auf, weil ich aufschrieb, wohin mein Geld fließt. Dieser Beitrag zeigt, warum ein Haushaltsbuch kein Sparzwang ist, sondern ein Spiegel, und wie du mit Papier, Excel oder App in drei einfachen Schritten startest.
„Hüte dich vor kleinen Ausgaben. Ein kleines Leck bringt ein großes Schiff zum Sinken.“ — Benjamin Franklin, The Way to Wealth (1758)
Im Studium hatte ich einen winzigen Studienkredit. Ein paar hundert Euro im Monat, mehr nicht. Davon musste ich alles bezahlen: die Miete, die Nebenkosten, das Essen und alles andere, was zum Leben eben dazugehört.
Das klingt nach einer Rechnung, die nicht aufgehen kann. Sie ist aufgegangen. Der Grund war ein Haushaltsbuch.
Die Idee stammt nicht von mir. Meine Mutter führt ein Haushaltsbuch, solange ich denken kann, ganz einfach und ohne Schnickschnack. Sie war mein Vorbild. Als ich im Studium selbst mit wenig Geld auskommen musste, habe ich mir das bei ihr abgeschaut: Ich wollte sehen, wohin meine Ausgaben tatsächlich fließen.
Was mich dabei am meisten überrascht hat, war keine einzelne Zahl und keine bestimmte Kategorie. Es war die Tatsache, dass es überhaupt funktioniert hat. Ich habe meine Ausgaben so weit heruntergeschraubt, dass ich wirklich von diesem Kredit leben konnte.
Warum die meisten ohne Überblick leben - und es nicht merken
Dein Kontostand sagt dir, wie viel Geld noch da ist. Er sagt dir nicht, wo das Geld geblieben ist. Dafür müsstest du Buchung für Buchung zurückgehen, und das macht niemand.
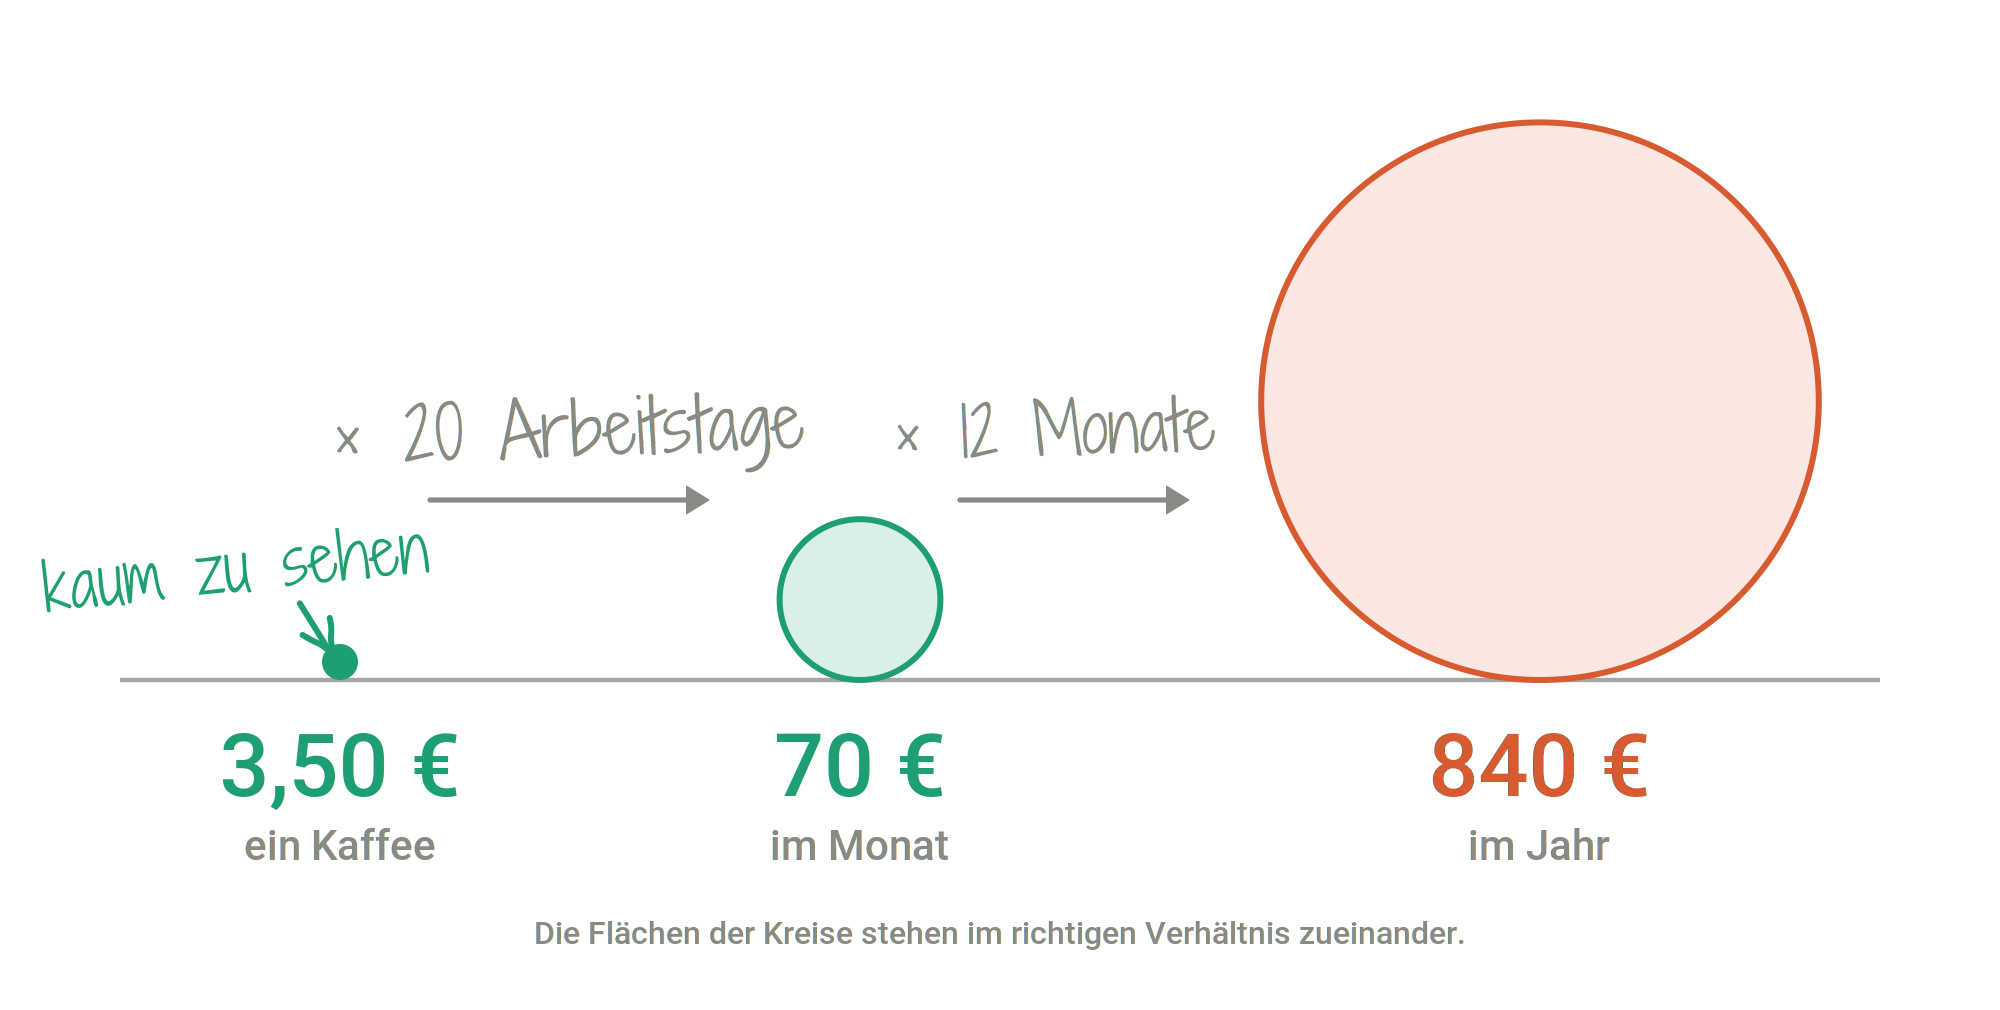
Also schätzen wir. Für Miete, Versicherungen und den großen Wocheneinkauf haben wir ein gutes Gefühl. Die kleinen Dinge rutschen durch. Der Kaffee auf dem Weg zur Arbeit ist dafür das beliebteste Beispiel: 3,50 Euro fallen an keiner Kasse auf, aber bei 20 Arbeitstagen sind es 70 Euro im Monat und 840 im Jahr.
Genau das meint Franklin mit dem Leck. Nicht die große Anschaffung bringt das Schiff zum Sinken, sondern das Wasser, das unbemerkt durch einen kleinen Spalt läuft.
Wie viel ein einzelner Tropfen ausmachen kann, zeigt eine Geschichte aus Morgan Housels Buch Über die Kunst, Geld bewusst einzusetzen. John D. Rockefeller ließ sich in einem seiner Werke erklären, wie viele Tropfen Lötzinn auf jeden Deckel einer Ölkanne kommen. Vierzig, hieß es. Rockefeller fragte, ob schon mal jemand 38 probiert habe, und ließ es testen. Mit 38 waren die Kanister undicht, mit 39 hielten sie. Ein Tropfen weniger pro Dose.
Das sparte im ersten Jahr 2.500 Dollar. Dann wuchs das Geschäft, und mit ihm die Ersparnis, auf viele hunderttausend Dollar. Ein Tropfen. Niemand hätte ihn vermisst.
Housel beschreibt, warum uns so etwas entgeht: Den Preis einer Sache kennen wir, die Kosten dahinter fallen tröpfchenweise an und werden übersehen. Rockefeller hat nachgefragt und hingesehen. Bei dir zu Hause passiert das nur, wenn du die Zahlen vor Augen hast.
Das ist kein Charakterfehler. Es ist ein Sichtproblem.
Ein Haushaltsbuch ist kein Sparzwang, sondern ein Spiegel
Ein Haushaltsbuch ist ein Ort, an dem du aufschreibst, was reinkommt und was rausgeht. Mehr nicht. Kein Verbot, keine Strafe, kein Sparplan.
Bei dem Wort denken viele sofort an Verzicht. An Kassenzettel sammeln und ein schlechtes Gewissen. Dabei ist es das Gegenteil: Ein Spiegel sagt dir nicht, was du anziehen sollst. Er zeigt dir nur, wie du aussiehst.
Genauso zeigt dir das Haushaltsbuch, wohin dein Geld geht. Und erst dann kannst du entscheiden, ob es dahin gehen soll.
Dazu kommt etwas, das leicht unterschätzt wird: Das Gefühl „Irgendwie ist mein Geld immer schnell weg“ bleibt ohne Aufzeichnung vage. Sobald die Zahlen auf Papier stehen, wird daraus etwas Konkretes, mit dem du arbeiten kannst.
Im Studium hatte ich kaum Spielraum. Der Kredit war, wie er war. Die einzige Stellschraube waren meine Ausgaben, und die konnte ich nur drehen, weil ich sie kannte.
Das gilt nicht nur in knappen Zeiten. Beim Einkommen kannst du oft wenig bewegen, bei den Ausgaben entscheidest du selbst. Erst sehen. Dann entscheiden.
Papier, Excel oder App? Das Werkzeug ist die kleinste Frage
Es gibt drei übliche Wege. Alle drei funktionieren.
Werkzeug
Das spricht dafür
Das spricht dagegen
Papier
Kostet nichts. Du schreibst jede Zahl selbst auf und siehst sie dadurch bewusst.
Du musst selbst rechnen, und das Heft ist nicht immer griffbereit.
Excel oder Tabelle
Summen rechnen sich von allein, und du kannst Monate vergleichen.
Du brauchst am Anfang etwas Zeit zum Einrichten.
App
Immer dabei, die Eingabe dauert Sekunden.
Das Angebot ist riesig, und man verliert sich schnell in Einstellungen.
Entscheidend ist etwas anderes: Das beste Werkzeug ist das, das du auch in der dritten Woche noch öffnest. Nicht das schönste. Nicht das klügste.
Ich selbst bin alle drei Stufen gegangen. Angefangen habe ich auf Papier, in der einfachsten Form. Irgendwann bin ich auf eine Excel-Tabelle umgestiegen. Danach wollte ich eine App und habe mich umgeschaut, aber es gibt unzählige davon, und keine war auf meine Bedürfnisse zugeschnitten. Also habe ich mir meine eigene programmiert.
Das war mein Weg, nicht deiner. Du musst nichts davon nachmachen, ein Blatt Papier reicht. Der Start fällt aber leichter, wenn du nicht bei null anfängst. Für Papier bietet die Verbraucherzentrale einen Ratgeber mit fertigen Übersichten, ergänzt durch kostenlose PDFs zum Ausdrucken. Für Excel gibt es unter anderem bei Finanzfluss kostenlose Vorlagen. Such dir eine aus und leg los.
Dein Start in drei Schritten: wenige Kategorien, ein Monat, kein Urteil
Schritt 1: Wenige Kategorien
Fang mit fünf bis acht Kategorien an, zum Beispiel Wohnen, Lebensmittel, Mobilität, Freizeit und Sonstiges. Lieber zu grob als zu fein. Verfeinern kannst du später jederzeit, aber wer mit zwanzig Kategorien startet, riskiert, nach einer Woche keine Lust mehr zu haben.
Schritt 2: Ein Monat
Nur ein Monat. Das ist überschaubar, und du musst dich nicht für immer festlegen. Einnahmen und feste Kosten wie die Miete trägst du einmal ein. Danach schreibst du jede Ausgabe auf, auch den Kaffee.
Am einfachsten geht das abends, fünf Minuten, am selben Tag. Was du heute vergisst, ist in drei Tagen weg.
Schritt 3: Kein Urteil
Das ist der schwierigste Schritt. Du schreibst auf, aber du bewertest nichts. Kein „Das hätte ich nicht kaufen sollen“, keine guten Vorsätze. Wer beim Hinschauen sofort urteilt, schaut irgendwann nicht mehr hin.
Einen Monat lang bist du nur Beobachter.
Was nach dem ersten Monat passiert
Nach vier Wochen hast du etwas, das du vorher nicht hattest: eine Seite mit Zahlen, die stimmen. Nicht geschätzt, sondern aufgeschrieben.
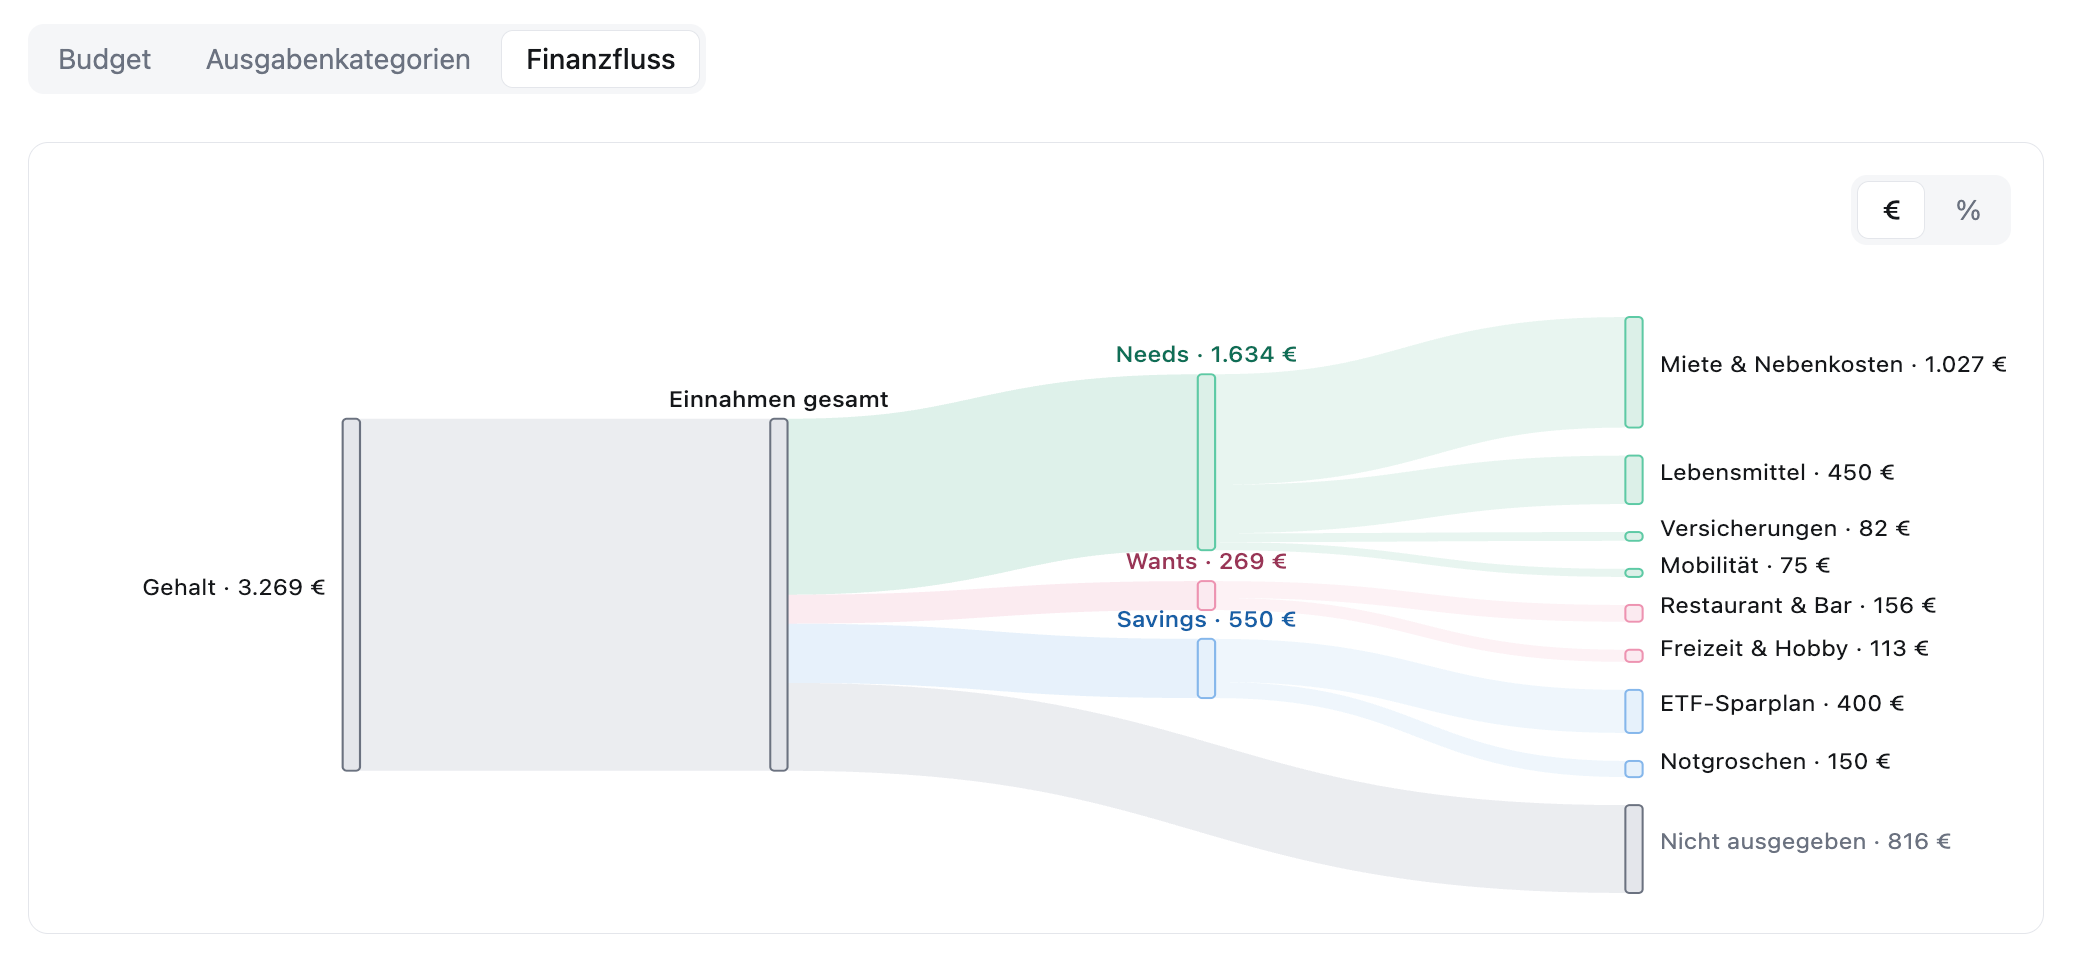
Aus diesen Zahlen lässt sich ein Bild machen, das mehr sagt als jede Tabelle: ein Finanzflussdiagramm. Links stehen die Einnahmen. Von dort laufen Bänder zu jeder einzelnen Ausgabe. Je breiter ein Band, desto mehr Geld. Die Miete fällt sofort auf, ohne dass du eine einzige Zahl lesen musst. Ein eigener Strang kann außerdem das Geld zeigen, das du gar nicht ausgegeben hast.
Der Finanzfluss eines Monats in meiner App (Beispieldaten). Die Miete ist als breitestes Band sofort erkennbar, ohne dass man eine Zahl gelesen hat.
Ich habe dieses Finanzflussdiagramm direkt in meine App eingebaut. So sehe ich bei jeder Ausgabe sofort, was für ein Band sie einnimmt, und am Ende des Monats gibt mir das Bild noch einmal einen schönen Überblick.
Du brauchst dafür aber keine App. Im Internet gibt es kostenlose Werkzeuge, mit denen du ein solches Diagramm selbst zeichnen kannst. Such nach dem Stichwort Sankey-Diagramm, so heißt dieser Diagrammtyp. Oder du gibst deine erfassten Ausgaben, ob aus Excel oder vom Papier abgetippt, einer KI und lässt sie das Bild erstellen. (Namen und Kontodaten lassen wir dabei besser weg, Kategorien und Beträge reichen.)
Wahrscheinlich findest du etwas, das dich überrascht. Bei jedem ist es etwas anderes. Eine Kategorie, die größer ist als gedacht. Ein kleiner Betrag, der sich Woche für Woche wiederholt. Das ist der Moment, in dem aus Aufschreiben Entscheiden wird. Du musst nichts radikal ändern. Du kannst dir eine einzige Sache aussuchen. (Warum gerade die Ausgabenseite so ein großer Hebel ist, steht in meinem Beitrag Der stille Weg zum Wohlstand.)
Und danach? Der erste Monat muss nicht der letzte sein. Es kann gut sein, dass du dranbleibst, weil du jetzt wissen willst, wo dein Geld hinfließt. Bei mir ist es nicht bei einem Monat geblieben, nur das Werkzeug hat sich geändert.
Mit jedem weiteren Monat siehst du, ob die eine Sache, die du angepasst hast, wirklich etwas bewegt. Und du kannst die nächste angehen. Wie du aus diesen Zahlen Schritt für Schritt mehr machst, ist ein Thema für sich. Für den Anfang reicht dieser Gedanke: Mach weiter, solange es dich interessiert, wohin dein Geld geht.
Bei mir war der Kredit damals winzig. Mit dem Haushaltsbuch war er genug.
Wenn du heute anfängst, deine Ausgaben aufzuschreiben: Welche kleine Ausgabe wird dich nach einem Monat am meisten überraschen?
Abonniere meinen Newsletter
Werde Mitglied und du erhältst die neuesten Updates direkt in deinem Postfach.
You might also like
Aug. 08
Die Falle der falschen Freiheit
Das große Haus, das neue Auto, der teure Anzug - sie versprechen Freiheit und liefern das Gegenteil. Dieser Beitrag zeigt, warum wir trotzdem immer wieder in dieselbe Falle tappen, und wie eine eigene Anzeigetafel dabei hilft, auszusteigen.
4 min read
Mai 18
Der stille Weg zum Wohlstand: Warum weniger ausgeben wichtiger ist als mehr verdienen
Während wir von höheren Gehältern träumen, liegt der Schlüssel zum Wohlstand woanders: im bewussten Weniger-Ausgeben. Entdecke, warum dein Sparkonto mehr von Ausgabegewohnheiten als vom Einkommen geprägt wird – und wie kleine Änderungen große finanzielle Freiräume schaffen.
4 min read
Feb. 01
Finanzielle Freiheit - Was ist das eigentlich?
Finanzielle Freiheit bedeutet nicht einfach nur reich zu sein, sondern bewusst mit Geld umzugehen und langfristig Vermögen aufzubauen. In diesem Beitrag erfährst du, welche Prinzipien dahinterstecken, wie du den Zinseszins-Effekt für dich nutzt und welche ersten Schritte du heute gehen kannst.

Mitgliederdiskussion